AI実務家コンサルタント
大智(Daichi)
- ▶2013年から不動産関連の実務に携わる
- ▶公開資料・一次資料で地方の不動産と遊休施設を読む
- ▶AIは調査と整理に使い、判断の根拠は一次資料で示す
AI実務家コンサルタント
大智(Daichi)
「不動産投資って元手がないと無理でしょ?」「複雑そうだし、失敗が怖い」「そもそも何から始めたらいいのかわからない」
私がコンサルタントとして金融機関や不動産会社を支援する中で、最もよく聞かれるのがこうした質問だ。結論から言うと、これらは半分正しくて、半分間違いである。
私は2013年から不動産関連の実務に携わってきた。その立場から、「不動産投資の第一歩」を構造的に、そして実践的に解説する。
この記事を読めば、あなたは以下を理解できるようになる:
では、本題に入ろう。
多くの人が「どの物件を買うか」から考え始める。インターネットで物件サイトを検索し、利回りが高い物件を探す。これは非常に危険だ。
不動産投資で失敗する人の9割は、「構造を理解せずに物件選びを始めている」。これは事業を立ち上げる際に「理念や戦略を決めずに営業活動を始める」のと同じ愚行だ。
まず理解すべきは、不動産投資とは何か、である。それは「不動産という商品を使った事業経営」に他ならない。あなたは企業のオーナーになるのだ。
不動産投資の収益は大きく2つに分かれる。
インカムゲイン(家賃収入)とキャピタルゲイン(売却益)である。
インカムゲインは、入居者から毎月得られる家賃である。これは継続的、安定的、かつ予測可能な収益だ。一方、キャピタルゲインは、購入時より高い価格で売却することで得られる利益である。これは市況に左右され、不確実性が高い。
初心者が狙うべきはインカムゲイン一択だ。
なぜなら、キャピタルゲインは運やタイミングに大きく左右されるが、インカムゲインは入居者がいる限り安定するからだ。また、不動産投資で月間キャッシュフローを得るということは、「働かずにお金が入ってくる」という人生における大きな転機である。この安定感こそが、不動産投資の最大の価値なのだ。
以下が、月間キャッシュフロー算出の基本フレームワークである:
【月間総家賃収入】
例:1棟10戸、月額6万円/戸 = 月額60万円

【支出項目を引く】
 - 管理費(月額売上の5~8%):30,000円
 - 修繕費準備金(月額売上の5~10%):30,000円~60,000円
 - ローン返済(融資額、金利、期間で決定):例 250,000円
 - 固定資産税(年額を12で割る):例 20,000円
 - 火災保険(年額を12で割る):例 5,000円
 - その他雑費:例 5,000円

【実質月間キャッシュフロー】
= 月額60万円 - 30万円~35万円 = 25万円~30万円

この25~30万円が、あなたが毎月銀行口座に振り込まれる「本当のお金」である。
多くの初心者は「表面利回り10%!」と喜ぶが、上記の支出を考慮すると、実質利回りは3~5%程度に下がるのだ。
結論から言えば、自己資金300万円から不動産投資は始められる。ただし、それは「どんな物件を買うか」に完全に依存する。
関東エリアでの実例を基に、自己資金3段階での現実的な投資パターンを示そう。
可能な投資対象: 都市部の区分ワンルームマンション
メリット:少ない自己資金で経験を積める、流動性が高い、管理の手間がほぼかからない
デメリット:月間キャッシュフローが少ない、レバレッジが高く家賃下落リスクに敏感、修繕費の大きな出費に対応しにくい
可能な投資対象: 地方都市の区分マンション、または郊外の2棟目以降
別パターン:関東エリアの小規模1棟アパート(4~6戸)
可能な投資対象: 関東エリアの1棟アパート(6~10戸)、または複数物件ポートフォリオ
複数物件戦略の例:1号物件CF 15,000円 + 2号物件CF 80,000円 + 3号物件CF 15,000円 + 4号物件CF 60,000円 = 合計170,000円/月
不動産投資を始めた場合、あなたの人生にはどのような変化が起きるのか。シミュレーションで示しよう。
【典型的な会社員(35歳)の場合】

                    投資前          →        投資開始後(1年)
___________________________________________________________________

月間キャッシュフロー  0円           →        15万~30万円

給与以外の収入源      なし           →        不動産からの定期収入

精神的余裕           低い(老後が不安)→      やや高い(複数収入源で心理的安定)

保有資産額           3,000万円       →        4,500~5,000万円

純資産額(負債除く)  3,000万円       →        1,500~2,000万円
                                    (一時的に下がるが、CF蓄積で3年で回復)

5年後の家計変化      給与のみ増加    →        給与+CF合計で手取り+15万

10年後の資産増加     給与分貯蓄      →        最大2,000万円以上の純資産増
投資開始後の最初の1~2年は純資産が一時的に減少するが、毎月のキャッシュフローが積み上がることで3~4年で回復し、その後は複利効果で加速度的に増える。
【区分ワンルームマンション】
  購入価格帯:2,000~3,500万円 / 必要自己資金:200~400万円
  期待利回り(実質):3~5% / 月間CF:10,000~20,000円
  空室リスク:高い / 流動性:高い / 管理の手間:低い
  メリット:少額から開始可能、管理が楽
  デメリット:月間CFが少ない、空室で即CF0

【小規模1棟アパート(4~6戸)】
  購入価格帯:3,500~5,000万円 / 必要自己資金:400~600万円
  期待利回り(実質):5~7% / 月間CF:80,000~120,000円
  空室リスク:中程度 / 流動性:中程度 / 管理の手間:中程度
  メリット:CF効率が高い、複数入居で分散
  デメリット:修繕費の出費が予測困難

【中規模1棟アパート(6~10戸以上)】
  購入価格帯:5,000~8,000万円 / 必要自己資金:800万~1,500万円
  期待利回り(実質):5~8% / 月間CF:150,000~250,000円
  空室リスク:低い / 流動性:中程度 / 管理の手間:中~高
  メリット:CF規模が大きい、スケールメリット
  デメリット:高額自己資金、修繕計画が重要

【戸建賃貸】
  購入価格帯:2,500~4,500万円 / 必要自己資金:300~600万円
  期待利回り(実質):4~6% / 月間CF:30,000~50,000円
  空室リスク:高い / 流動性:低い / 修繕費リスク:高い
  メリット:土地値の期待、広い間取り好適
  デメリット:修繕費が予測困難、売却難

【REIT(不動産投信)】
  購入価格帯:100万~500万円 / 必要自己資金:100万円単位
  期待利回り(実質):3~4% / 月間CF:3,000~15,000円(配当金)
  空室リスク:低い / 流動性:高い / 管理の手間:ほぼなし
  メリット:少額、流動性、管理不要
デメリット:CF規模が小さい、値動きリスク初心者が選ぶべき物件タイプは、「自己資金額」「期待CF」「管理能力」の3軸で決まる。
投資物件の良し悪しを判断する際に、確認すべきポイントをチェックリスト化した。この項目を全て検証してから購入判断を下すことが、失敗を防ぐ最大の要因である。
【立地・エリア評価】
□ 最寄り駅までの距離は「徒歩10分以内」か(15分以上は空室リスク急増)
□ 駅の乗降客数は「1日5,000人以上」か(通勤・通学需要の指標)
□ 周辺に大学・企業・官公庁があるか(定期的な人口流入がある)
□ エリアの人口推移は「横ばいまたは増加」か(20年後も空室リスクが低い)
□ 物件周辺に競合物件が多くないか(競争環境をチェック)
□ 夜間の街灯・雰囲気は「女性が一人で歩ける」か(入居者の安全感)

【築年数・建物状況】
□ 築年数は「30年以内」か(30年超は大規模修繕の時期が近い)
□ 過去10年間の修繕履歴は「適切に実施されているか」
□ 雨漏り・シロアリの兆候は「ないか」(地盤沈下、基礎ひび割れなど)
□ 建物の躯体強度は「新耐震基準以上」か(1981年以降の建物か確認)
□ 外壁・屋根の状態は「目視で5~10年以内に修繕不要」か
□ 共有部(階段・廊下)の管理状況は「清潔に保たれている」か

【利回り・財務評価】
□ 表面利回りではなく「実質利回りを計算」しているか(= 年間CF / 購入価格)
□ 実質利回りは「最低4%以上」か(それ未満は検討対象外)
□ 周辺相場の賃料と比較して「±10%以内」か
□ 現在の入居率は「90%以上」か(3ヶ月以上の空室があれば要注意)
□ 管理費・修繕積立金・ローン返済を引いた後の「月間CF予測は正確」か
□ 固定資産税・都市計画税の「納税通知書で確認」したか

【管理・運営体制】
□ 管理会社は「大手(上場企業またはグループ)」か(個人管理会社は避ける)
□ 管理会社の管理費率は「業界相場(5~7%)以内」か
□ 空室・クレーム対応の「平均対応時間は24時間以内」か
□ 入居者募集活動は「複数のポータルサイトに掲載」されているか
□ 過去の入居者トラブル(未払い・破損など)は「過去3年ないか」

【出口戦略・流動性】
□ 「5年後、売却を想定した場合の買い手は存在するか」
□ 類似物件の売却事例は「過去1年に3件以上」あるか
□ 物件価格は「適正価格(周辺相場±5%)」か
□ 土地値が「建物価格の20%以上」あるか(築古物件でも売却可能)

【売主・仲介業者の信頼性】
□ 仲介業者は「宅建業免許を確認し、国土交通省DBで登録確認」
□ 過去のクレーム・行政処分が「ないか」を確認
□ 隠れた瑕疵(雨漏り・事故物件など)の「告知義務を確認」

【最終判定】
□ 上記のすべての項目で「70%以上チェックが入ったか」
□ 「自分の投資戦略(目標CF額・保有期間)と合致しているか」
□ 「家族(配偶者など)も同意しているか」
□ 「十分な時間をかけて検討したか(最低2週間)」
このチェックリストで70%未満の物件は、たとえ利回りが高かろうと検討対象外とすべきだ。不動産投資では「良い物件を逃す損」より「悪い物件を買う損」の方が、はるかに大きいからだ。
不動産投資で失敗する人たちのパターンは、実は非常にシンプルだ。同じワナに何度も引っかかる人が多い。その典型的な3つを解説する。
表面利回りとは、年間家賃収入を購入価格で割った数字である。
表面利回り = 年間家賃収入 / 購入価格 × 100%

例:月額8万円(年間96万円)の物件を2,400万円で購入
  表面利回り = 96万円 / 2,400万円 × 100% = 4%
一見、シンプルに見える。しかし、これは「机上の空論」に過ぎない。現実には以下の支出が発生する:
【実際の支出(月額8万円の物件の場合)】

1. ローン返済:月額55,000円(2,100万円を35年返済、金利2.5%の場合)
2. 管理費:月額4,000円~5,000円(家賃の5~6%)
3. 修繕費積立金:月額3,000円~8,000円
4. 固定資産税:月額1,500円~3,000円
5. 火災保険:月額1,000円~1,500円
6. 設備交換費(給湯器・エアコン等):月額2,000円~3,000円

【実質キャッシュフロー】
80,000円(家賃) - 70,500円(支出合計)= 9,500円(実際の月間CF)

実質利回り = 9,500円 × 12 / 2,100万円 = 0.54%
表面利回り4%と言われた物件が、実質利回りは0.5%程度だったというのは、珍しくない話である。
対策:表面利回りではなく実質利回りを自分で計算する。支出項目を過小評価しない。「〇〇%の利回り」という営業トークを信じず、自分の計算を信じる。
不動産会社の営業マンは非常に優秀だ。しかし、彼らの仕事は「あなたの利益を守ること」ではなく、「物件を売ること」である。
【営業マンの説明】
「このエリアは人口が増加していて、今後も空室が出にくいと予想されます。
 過去5年の入居率は95%です。
 ですから、月額8万円 × 12ヶ月 × 95% = 年間91.2万円の家賃収入が見込めます。」

【実際のリスク】
- 過去5年は好況期だった。今後も同じ保証はない。
- 退去から次の入居者決定まで「0%入居率」の期間が発生する。
- 競合物件が増えれば入居率は下がる可能性がある。対策:営業マンの説明を「最良のケース」として聞く。自分で周辺相場を複数のポータルサイト(スーモ・ホームズ・アットホーム)で調査する。一度の訪問で判断せず、最低2週間かけて検討する。
不動産投資が成功するか失敗するかの最大の要因は、「管理会社の質」である。多くの初心者が軽視している点だ。
【失敗ケース1】
売主が指定する「小規模な地元管理会社」を何も調べずに契約。
→ 空室発生後3ヶ月、営業活動がほぼなされていなかった
→ 入居率が65%まで低下し、月間CFがマイナスに

【失敗ケース2】
担当者が親切だったので契約。1年後の異動でサービスが激減。
→ クレーム対応が1週間かかるように / 入居者が減少

【失敗ケース3】
管理費「3%で安い」と契約。しかし空室時の営業活動費が含まれていなかった。
→ 空室期間が長くなり、結果的に高くついた

【良い管理会社の条件】
1. 上場企業またはグループ企業である
2. 管理費率が「5~7%の相場内」である
3. 複数のポータルサイトに物件掲載している
4. 空室・クレームの平均対応時間が24時間以内
5. 定期的な物件訪問と報告がある(月1回以上)対策:契約前に複数の管理会社から見積もりを取る。実際の担当者と直接会って話す。管理費の内訳を細目まで確認する。契約後も定期的に管理実績を検証する。
不動産投資の成功には、「自分のスタイルを知る」ことが極めて重要だ。以下の診断で、あなたが向いている投資タイプを判定しよう。
【質問1】毎月いくらのキャッシュフローを目標としていますか?
  A. 月5万円程度(手軽に始めたい)
  B. 月10~30万円(副業レベル)
  C. 月50万円以上(本業同等を目指す)

【質問2】不動産投資に割く「時間と手間」はどれくらい対応できますか?
  A. ほぼ手間をかけたくない(完全受動的)
  B. 月に数時間程度(報告書確認、年1回の訪問など)
  C. 月に数日かかってもいい(自らが物件管理に関与)

【質問3】初期投資として、どの程度の自己資金を用意できますか?
  A. 300万円程度
  B. 500~800万円
  C. 1,000万円以上

【質問4】投資の「期間イメージ」はどの程度ですか?
  A. 5年程度で売却も視野(流動性重視)
  B. 10年単位で長期保有(安定性重視)
  C. 20年以上、インカムゲイン重視(資産構築重視)

【質問5】リスク許容度はどの程度ですか?
  A. 最小限に(空室や修繕で赤字は避けたい)
  B. 中程度(修繕費で一時赤字もやむなし)
  C. 高い(高利回りのためにリスクも取る)

【診断結果の読み方】
A が多い → 「堅実型」:推奨物件は区分ワンルーム・REIT
           自己資金300万円、月間CF 10万円程度、完全受動的

B が多い → 「バランス型」:推奨物件は小規模1棟アパート・複数区分マンション
           自己資金500~800万円、月間CF 30~80万円程度

C が多い → 「積極型」:推奨物件は中規模1棟アパート・複合ポートフォリオ
自己資金1,000万円以上、月間CF 100万円以上理想的な不動産投資計画とは、次の3点を満たしている:
【計画例:35歳会社員、自己資金500万円の場合】

【年1】:郊外ワンルーム購入(月CF 15,000円)
 目標達成度:月間CF 15,000円

【年2~3】:追加貯蓄で合計650万円に。小規模1棟アパート購入(月CF 80,000円)
 目標達成度:月間CF 95,000円(2つの物件)

【年4~5】:CF蓄積500万円 + 給与貯蓄300万円で追加購入資金を準備
 目標達成度:月間CF 150,000円(複数物件)

【10年後】
 保有物件:3~4件
 月間CF:150~200万円
 純資産:3,000万円(購入価格ベース)
このように「段階的に」物件を増やしていくことが、リスク管理と資産構築の両立につながる。
不動産投資の最初の一歩は「物件を探すこと」ではなく、「自分の投資スタイルを理解すること」だ。
この記事で学んだ3点を再度整理しよう:
そして、最も重要な注意事項:
「営業マンの話を信じるな。自分の計算を信じよ。」
不動産投資は、正しい知識と慎重な検証があれば、月間数十万円のキャッシュフローを生み出す「働かずに得られる収入源」となる。しかし、一度失敗すると、その回復には数年の時間がかかる。
だからこそ、最初の一歩は「最も慎重に」選ぶべきなのだ。
この記事のチェックリストを実際の候補物件に当てはめるときは、①想定家賃が現況の家賃で取れているか、②修繕・空室・税・管理費を引いた実質の手残り、③何年後にいくらで売れるかの出口、の3点を先に置いてください。3点のうち1つでも置けない物件は、比較の土台に乗りません。
物件の判断材料を整理したい方はお問い合わせから内容をお送りください。投資の勧誘や、利回り・収益を約束するものではありません。
AI実務家コンサルタント
大智(Daichi)
「宇宙ビジネス」がかつてない盛り上がりを見せています。民間ロケット企業の台頭、人工衛星データビジネスの急成長、月面探査の商業化——宇宙産業は2030年代に世界市場規模100兆円超に達するとも予測されています。そしてこの宇宙バブルが、意外な形で日本の地方不動産市場を動かし始めています。
大分、種子島、大樹町——これらの地名に共通するのは「宇宙産業集積地」という新しいアイデンティティです。この記事では「宇宙産業×不動産」という新テーマで、地価動向と投資機会を徹底解説します。
日本の宇宙産業市場規模を2021年時点で約1.2兆円とし、2023年策定の「宇宙技術戦略」で2030年代に3兆円超を目指すとした記述は、文書名・対象市場・年次の対応を確認できていません。政府の宇宙基本計画にある市場拡大の目標と、測定済みの市場規模や地域の不動産需要は区別して読む必要があります。民間宇宙ビジネスの拡大が牽引役で、特に以下の3分野が急成長しています。
QPS研究所(福岡)・アクセルスペース(東京)・Synspective(東京)などの国内スタートアップが小型SAR(合成開口レーダー)衛星を打ち上げ、農業・インフラ点検・防災・安全保障の分野でデータを販売しています。2026年時点で国内小型衛星スタートアップには累計1,000億円超の投資が集まっています。
インターステラテクノロジズ(北海道大樹町)・スペースワン(和歌山)が国産小型ロケットの商業打ち上げに挑戦しています。インターステラはMOMO・ZEROシリーズで実績を積み、2025〜2026年に本格的な商業打ち上げサービスを開始。スペースワンは2024年3月にカイロス1号機を打ち上げ、技術的課題はあるものの商業宇宙輸送の扉を開きました。
日本では複数の「宇宙港」整備プロジェクトが進行中です。大分空港(大分県国東市)は2022年にVirgin Orbit社(米国)のロケットが打ち上げを予定し(2023年の会社清算により中断)、滑走路型水平打ち上げの宇宙港として国際的に注目を集めました。現在は別の企業誘致が進んでいます。大樹町(北海道)は垂直打ち上げ型の宇宙港「北海道スペースポート(HOSPO)」として整備が進んでいます。
人口約5,600人(2026年推計)の小さな町・大樹町は、今や「日本の宇宙産業のメッカ」として国内外から注目されています。インターステラテクノロジズの本拠地があり、日高山脈・太平洋という広大な自然環境がロケット打ち上げに適していることから「北海道スペースポート(HOSPO)」の整備が進んでいます。
不動産市場への影響としては、宇宙関連企業・研究者の移住増加による住宅需要の上昇(2020〜2026年で移住者数が2倍超)、帯広市からのテレワーカー流入、「宇宙産業観光」(ロケット打ち上げ見学ツアー)による宿泊需要の増加が見られます。大樹町の土地価格は全国的に低水準ですが、住宅需要は堅調で、物件の問い合わせが急増中です。
JAXA(宇宙航空研究開発機構)の種子島宇宙センターは、H3ロケットの打ち上げ拠点として世界的に知られています。2023年のH3ロケット1号機打ち上げ失敗、2024年の2号機打ち上げ成功を経て、H3は日本の基幹ロケットとして稼働を開始しました。
種子島(人口約2.3万人)の不動産市場は、JAXA関連職員・宇宙関連企業スタッフの定常的な居住需要が下支えしています。H3の打ち上げ頻度が増えるにつれ、打ち上げ見学ツアーの観光客も増加しており、民泊・ゲストハウス需要が高まっています。
注目の投資対象は、宇宙センター近くの西之表市の民泊・宿泊施設です。打ち上げ日前後は宿泊施設が満室になることが多く、1泊1〜3万円での運営実績があります。また、鹿児島本土(鹿児島市・霧島市)でも宇宙関連企業の進出に伴うオフィス・住宅需要が増加しています。
大分空港が滑走路型水平打ち上げ宇宙港として選定された背景には、晴天率の高さ・長い滑走路・周辺海域の空域確保のしやすさがあります。Virgin Orbit社の清算後も大分県は「スペースポートシティ大分」構想を継続しており、別の水平打ち上げ企業の誘致を進めています。
国東市(こくとうし)周辺では、宇宙港関連の雇用増加を見込んだ住宅・工業用地への問い合わせが2022年以降増加しています。特に大分空港周辺の国東市・杵築市の工業用地は、宇宙関連製造業の立地候補として注目されています。
スペースワン株式会社(キヤノン電子・IHI・清水建設などが出資)が和歌山県串本町にロケット発射場「スペースポート紀伊」を建設しました。2024年3月のカイロス1号機打ち上げ失敗(打ち上げ直後に自律飛行安全システムが作動し飛翔停止)後も、技術開発・打ち上げ再挑戦が続いています。
串本町(人口約1.5万人)は本州最南端の小さな町ですが、スペースポート建設後に移住相談件数が急増しました。発射場周辺の民泊・飲食店は打ち上げ日に満室・満席になるほどの集客力があります。白浜空港(南紀白浜空港)から車で約1時間というアクセスも改善されており、観光×宇宙産業の相乗効果が期待されます。
宇宙産業は高度専門人材(エンジニア・科学者・ビジネス開発)を必要とします。コロナ後のテレワーク普及により、宇宙スタートアップに就職しながら地方移住するケースが増えています。インターステラテクノロジズでは東京・大阪からの移住採用者が全採用の40%超を占めるとも言われています。
こうした高所得の宇宙エンジニアは、月家賃8〜15万円の住宅需要を持ち、地方の賃貸市場には高単価テナントとして存在感があります。さらに彼らの配偶者・子どもも含めた「家族での移住」により、保育施設・学校需要も生まれます。
ロケット打ち上げの瞬間は、かつて宇宙マニアだけのものでした。しかし、SNSの普及と日本版宇宙産業の台頭により「打ち上げ見学ツーリズム」が一般化しています。大樹町・種子島・串本では打ち上げ前日から2〜3日間、地元の宿泊施設が満室になることが増えています。
民泊・ゲストハウス事業者にとって、「年に数回の高需要イベント」として打ち上げ見学ツーリズムを組み込んだ収益モデルが成立します。通常期の稼働率を補完する需要として活用でき、1回の打ち上げシーズンで通常月の2〜3倍の収益を上げるケースも報告されています。
小型衛星の製造・組み立て工場は、クリーンルーム設備を持つ工業施設が必要です。福岡(QPS研究所)・相模原(JAXA・NEC)・東京(多数のスタートアップ)に集中していますが、コスト削減と採用力強化のため地方への分散が始まっています。
衛星データ解析のソフトウェア・AI企業は、良質なITインフラと自然環境を両立できる「地方のサテライトオフィス」需要があります。大分・鹿児島・北海道の宇宙関連都市では、こうしたIT系テナントへの賃貸需要が生まれています。
宇宙産業は技術的リスクが高く、企業の資金調達失敗・撤退リスクがあります。Virgin Orbitの破綻や、スペースワンの打ち上げ失敗が示すように、宇宙産業の「撤退」は不動産需要の急減につながりえます。特定の1社に依存した投資(例:「インターステラが大樹町から撤退したら…」)は避け、エリア全体の多様な需要を見込んで投資することが重要です。
宇宙産業関連エリアでの現実的な不動産投資戦略は、以下の3パターンが有効です。
まず、民泊・短期宿泊施設です。打ち上げ見学ツーリズム×通常の観光需要を取り込む。特に種子島・大樹町・串本は観光資源も豊富で、宇宙産業に依存しない需要も安定しています。次に、移住者向け長期賃貸です。宇宙関連エンジニアの移住需要を取り込む1LDK〜3LDKの賃貸。テレワーク対応(高速光回線・作業スペース)にすることで付加価値が高まります。最後に、底値圏の土地購入・長期保有です。大樹町・国東市など地価が低いエリアの土地を今のうちに取得し、宇宙産業の成長とともに価値上昇を待つ超長期戦略です。
宇宙産業は半導体・防衛と並ぶ「地政学的に重要な産業」として、政府が多額の予算を投じています。その恩恵を直接受けるのが大樹町・種子島・大分・串本という「宇宙産業集積地」です。
これらのエリアの不動産市場はまだ規模が小さく、一般的な不動産投資情報に登場することが少ない。しかし、宇宙産業という「10〜20年の成長トレンド」を背景に、着実に変化が生まれています。
「地価が低い×宇宙産業が育ちつつある×観光資源がある」という三拍子が揃うエリアを今のうちに仕込む——これが宇宙産業×不動産投資の基本戦略です。打ち上げロケットが地域経済を「離陸」させる瞬間を、不動産オーナーとして迎えてみてはいかがでしょうか。
AI実務家コンサルタント
大智(Daichi)
「病院がなくなる」——そんな事態が全国各地で静かに進行しています。厚生労働省は2019年9月、地域医療構想に沿った具体的対応方針の再検証を求める対象として、424の公立・公的病院を公表しました。2026年現在、病院の統廃合・縮小は現実のものとなり、医療施設をめぐる不動産市場にかつてない変化が生じています。
この記事では、医療機関の再編が生み出す「不動産の空白地帯」と「医療施設周辺の地価変動」を不動産投資の視点から解説します。医療と不動産は一見無関係に見えますが、実は深く連動した市場です。
この記事の結論
2019年9月、厚生労働省は全国の公立・公的病院のうち、診療実績などのデータから具体的対応方針の再検証を求める424病院を公表しました。再編統合を決めたリストではありませんが、どの地域で医療機能の見直しが議論されるかを知る材料になります。
病院再編の主な理由は3つです。第一に「人口減少・少子高齢化」——患者数が減少する一方で医療需要の質が変化し、病床過剰と医療スタッフ不足が同時進行しています。第二に「医師・看護師の不足」——特に地方の中小病院では専門医を確保できず、診療科の廃止が相次いでいます。第三に「財政悪化」——公立病院の多くが赤字経営で、自治体の財政を圧迫しています。
こうした背景から、国は「大病院への機能集約」「中小病院の在宅医療・介護施設への転換」という方向性を打ち出しています。
リストに載った病院がその後どう再編されたかは、病院ごとに各都道府県の地域医療構想調整会議の資料で確認できます。全国の集計は年度によって数え方が変わるため、候補エリアの県の資料を直接読むのが確実です。
一方、三大都市圏(東京・大阪・名古屋)では病院数自体は維持されつつも、「機能分化」が進んでいます。急性期・慢性期・回復期・在宅医療という機能別に病院が特化するため、急性期病院の高度化(大型化・高機能化)と慢性期・在宅系施設の増加が同時進行しています。
病院が廃院・移転した跡地は、大規模な土地・建物が一度に市場に出る希少な機会です。病院建築は鉄筋コンクリート造で堅牢な建物が多く、廃校と同様に転用活用が可能です。
転用の候補になる用途としては、サービス付き高齢者向け住宅(サ高住)・介護施設への転用、賃貸マンション・住宅への転用(都市部の優良立地の場合)、商業施設・クリニックモールへの転用(周辺人口が十分ある場合)、物流倉庫・データセンターへの転用(幹線道路沿いの大型施設)があります。
特に注目すべきは「サ高住への転用」です。既存の病院建築は個室・廊下の広さ・バリアフリー設備が高齢者施設の要件を満たしやすく、新築に比べて改修コストが抑えられます。都道府県の高齢者施設整備補助金を活用すれば、さらにコスト圧縮が可能です。
病院再編により「大病院に行けなくなった患者」が地域のクリニック(診療所)に流れる傾向があります。これを背景に「医療モール」(複数の診療科のクリニックが集まるビル)への需要が高まっています。
医療テナントは一般テナントと比較して以下の特徴があります。まず、退去率が低い点が挙げられます。医療機器の搬入・電気容量増設・特殊設備(X線遮蔽など)のコストが高く、一度入居すると移転しにくい。次に、医療機器のリースや補助金の申請が医療法人の信用力に紐づいており、賃料滞納リスクが低い。さらに、居抜き物件として次テナントを見つけやすい(医療系用途で使い続けられる)という特徴もあります。
医療テナントビルの利回りは、立地・築年数・入居する診療科で大きく変わります。比べるときは、同じエリアの一般テナント向けと医療テナント向けの募集賃料を並べ、改修費(電気容量・遮蔽工事)を差し引いた手残りで見てください。
病院再編で生じた「医療空白地帯」を解消するため、政府・自治体はへき地医療・地域医療に携わる医師・看護師の地方移住を積極的に支援しています。
医療従事者は安定した高収入があり、家賃支払い能力が高い。さらに「病院・診療所に近い住宅」を求める傾向があるため、医療機関の近くに賃貸物件を保有することで安定した需要が見込めます。
特に注目されるのが「地域医療支援病院・へき地拠点病院」の近接エリアです。これらの病院に勤務する医師・看護師は当直・緊急呼び出しがあるため、職場から徒歩・自転車圏内に住む傾向があります。このエリアの1LDK〜2LDKの需要は病院の規模と勤務の形で変わるため、同じエリアの募集件数と掲載期間で確かめてください。
病院再編と高齢化の同時進行で、「病院に入院できない高齢者が介護施設に移行する」流れが加速しています。高齢者施設関連の需要は地域の高齢化の進み方で変わるため、市区町村の介護保険事業計画などで施設の整備見込みを確かめてから検討します。
具体的には、特別養護老人ホーム(特養)への土地売却・賃貸、サービス付き高齢者向け住宅(サ高住)のオーナー経営、グループホームの土地・建物オーナーとなるサブリース型投資などが挙げられます。「土地を運営事業者に貸す」形は建設費の負担を抑えられる一方、賃料の改定や事業者が撤退したときの扱いなど契約条件でリスクが変わるため、契約内容を専門家と確認してください。
大規模病院が新設・移転されると、周辺エリアの需要が変わることがあります。考えられる経路は次の通りです。まず、医師・看護師・医療スタッフ(数百〜数千人規模)が周辺に居住するため住宅需要が増加します。次に、患者・家族の訪問が増加し、周辺の飲食・商業施設への需要が高まります。さらに、製薬会社・医療機器メーカーの拠点(MR・営業所)が集積し、オフィス需要が生まれます。
実際に効いたかどうかは、エリアごとに数字で確かめます。国土交通省の不動産情報ライブラリで、病院の開設・移転の前後数年の取引価格と地価公示を並べると、周辺の変化を自分で確認できます。周辺の賃貸需要は、同じエリアの募集件数と掲載期間で見ます。
病院が閉院すると、短期的には周辺の利便性低下から地価が下落するケースがあります。しかし、大型の土地・建物が市場に出ることで、再開発需要が生まれ、中長期では再開発で需要が戻るケースもあります。
地方の場合、病院閉院後に代替医療サービス(訪問診療・診療所)が充実するかどうかが、エリアの価値を左右します。医療アクセスが著しく低下したエリアは人口流出が加速し、地価も下落が続く傾向があります。逆に言えば、「閉院後も医療アクセスが維持されるエリア」の廃病院跡地は、安定した投資対象になりえます。
「地域医療構想」は、各都道府県が策定する将来の医療需要を見すえた医療提供体制の計画です。構想区域ごとに、急性期・回復期・慢性期などの病床の必要量が示されています。これを読むことで「今後医療が集積するエリア」と「医療空白が生まれるエリア」を先読みできます。
全体像は厚生労働省の2025年に向けた地域医療構想のページにあり、次の段階として2040年に向けた地域医療構想の検討も進んでいます。各医療機関がどの機能の病床を持っているかは病床機能報告の公表データで確認できます。都道府県ごとの構想と調整会議の資料は、各県の医療政策の担当課のページにあります。投資候補エリアの地域医療構想を必ず確認することをお勧めします。
クリニック・診療所向けのテナントを誘致するには、物件に以下の要件が求められます。電気容量が大きいこと(医療機器は消費電力が大きい)、X線・CT装置を設置する場合は放射線遮蔽工事が可能であること、バリアフリー(段差なし・自動ドア・障害者用トイレ)であること、駐車場が一定数確保されていること(患者の多くが車で来院)、1階または2階以下の低層階が好まれることが挙げられます。
医療関連施設の整備には国・都道府県・市町村の補助金が充実しています。特に高齢者施設(サ高住・特養)の新設・改修には、都道府県の整備補助金が設けられているケースが多い。補助の有無・金額・公募時期は年度と自治体で変わるため、都道府県の担当課の公募情報で確認してください。医療・介護施設の整備を検討する場合は、専門家(社会保険労務士・行政書士・医療コンサルタント)への相談が不可欠です。
「空白地帯」の物件を、買う前に数値で判断するために
廃病院跡地や医療撤退エリアの遊休不動産は、判断を誤ると出口がありません。実案件で使っている「買うべきか、やめるべきか」をAI×財務×行政データで数値化する判断手順を公開しています。
地方遊休不動産の再生可否判断(note・9,800円)→
まずは下の「プロの物件選定10項目」で選定基準を確認し、詳しい判断手順を知りたい場合は「地方遊休不動産の再生可否判断」へ進んでください。
プロの物件選定10項目(note・1,480円)→
決まっていません。統合・機能の転換・縮小など方向は病院ごとに違い、跡地の扱いは自治体や病院の運営法人が決めます。県の調整会議の資料と、自治体の公有財産の売却・貸付の公募情報を追ってください。
移転しにくい面はありますが、診療科・医師の年齢・後継者の有無で事情が変わります。電気容量や遮蔽工事などの改修費も含めて、手残りで比べてください。
病院の規模と勤務の形で変わります。同じエリアの募集件数と掲載期間を見て、空室がどれだけ続いているかで確かめてください。
日本の医療提供体制の大転換は、不動産市場に「廃病院跡地の再利用」「医療モール需要」「高齢者施設需要の増加」「医療従事者向け賃貸」という4つの投資機会をもたらしています。
「地域医療構想」という政府の公式ロードマップを読むことで、今後10年間の医療施設の集約・移転・新設の方向性を把握できます。政策の方向は公開資料で追えますが、計画どおりに進むとは限らないため、資料の更新を定期的に確かめることが前提です。
超高齢社会の日本において、医療と不動産の交差点は今後さらに拡大します。医療という「社会インフラの変化」を先読みする視点を持つことが、次世代の不動産投資家に求められるスキルです。
AI実務家コンサルタント
大智(Daichi)
「不動産投資をしたいけれど、まとまった資金がない」「リスクを抑えながら不動産に間接的に投資したい」——そんな投資家ニーズを背景に、不動産クラウドファンディング(不動産CF)市場が急成長しています。
不動産クラウドファンディングの市場規模について、2022年に累計約3,000億円、2025年時点で累計1兆円超とする記述は、対応する統計と集計範囲を確認できていません。国土交通省の資料を読む際は、不動産特定共同事業全体と電子取引業務、年度の出資額と累計額を分けて確認してください。1万円から始められる手軽さ、年利3〜12%の配当実績、そして物件選定から管理まですべてプロに任せられる利便性——これらが個人投資家に広く支持される理由です。
ただし、成長市場には玉石混交の事業者と案件が混在します。2020年代に入ってからも、一部の事業者が行政処分を受けたり、案件の遅延・元本毀損が発生したりするケースが報告されています。この記事では「失敗しない案件選びの全基準」を徹底解説します。
不動産クラウドファンディングとは、不動産事業者(事業者)がインターネットを通じて複数の投資家から資金を集め、不動産を取得・運用・売却して得た利益を投資家に分配する仕組みです。法律上は「不動産特定共同事業法(不特法)」に基づく「不動産特定共同事業」に該当します。
不動産CFには主に2種類の構造があります。
エクイティ型(匿名組合型・任意組合型):投資家が不動産事業に出資し、賃料収入や売却益を分配する形式。事業が成功すれば高いリターンが得られる反面、損失が生じると元本が毀損するリスクがあります。年利3〜8%程度の案件が多い。
デット型(融資型・ローン型):投資家が不動産事業者に融資し、利息を受け取る形式。事業の成否にかかわらず、融資金利分の配当が支払われます(ただし事業者が倒産した場合は元本保全リスクがある)。年利5〜12%程度の高利回り案件が多い反面、リスクも高め。
多くのエクイティ型案件では「優先劣後構造」が採用されています。これは事業者(劣後出資者)が一定割合の損失を先に吸収し、投資家(優先出資者)の元本が守られる仕組みです。劣後比率が10%であれば、物件価値が10%下落するまでは投資家の元本に影響が及びません。
優先劣後比率は案件の安全性を判断する重要指標です。劣後比率30%以上は高い安全性を意味し、10%未満は注意が必要と言えます。
2026年現在、国内には30社以上の不動産CF事業者が存在します。その中から代表的な主要プラットフォームの特徴を比較します。
東証グロース上場企業・クリアル株式会社が運営。首都圏の収益物件(マンション・商業施設・ホテル)を主力案件とし、累計調達額は500億円超(2026年時点推計)。平均利回り3〜5%と保守的だが、元本割れ事例ゼロ(2026年4月時点)の実績を誇る。最低投資額1万円〜。情報開示の透明性が業界最高水準との評価が高い。
ロードスターキャピタル株式会社(東証プライム上場)が運営。不動産担保ローン型(デット型)の案件が中心。利回り3〜6%程度で比較的低め。不動産金融のプロが案件を厳選しており、デフォルト率が低い点が特徴。1口100万円以上の案件も多く、富裕層向けの性格が強い。
プロパティエージェント株式会社(東証プライム上場)が運営。首都圏を中心としたワンルームマンション投資案件が主力。平均利回り2〜4%とやや低め。上場親会社のガバナンスが評価される一方、案件の絶対数はやや少ない。1万円〜投資可能。
東急不動産ホールディングス傘下のT&Dリアルティが運営。東急沿線の優良物件を中心とした案件で、ブランド力が高い。利回り2〜4%と低め。最低投資額1万円〜。親会社の信用力を重視する安定志向の投資家に向いている。
ワイズホールディングス株式会社が運営。利回り6〜10%の高利回り案件が特徴。地方物件・開発案件も多く含まれる。高利回りの反面、リスクが高い案件も混在するため、案件ごとの精査が必要。1万円〜投資可能。
築古リノベ物件・地方物件を対象とした案件が多い。利回り5〜9%程度。SDGs・空き家活用に絡めた案件を発信しており、社会性を重視する投資家に訴求力がある。
不動産CF案件を評価する際に確認すべき10の基準を解説します。
最重要チェックポイントです。不動産特定共同事業の運営には、国土交通省または都道府県知事の「不動産特定共同事業許可」が必要です。許可番号を確認し、国土交通省のウェブサイトで許可業者リストとの照合を行ってください。
事業者が上場企業またはその子会社であれば、財務情報が公開されており信頼性が高い。非上場企業の場合は、資本金・設立年数・過去の行政処分歴を確認します。
物件の立地は案件の根幹です。首都圏・大阪圏・名古屋圏の都市型物件は流動性が高く、売却時の出口リスクが低い。地方物件は利回りが高い反面、売却先が限られ、長期保有リスクがあります。
物件住所・最寄り駅・周辺環境を実際にGoogleマップで確認することを強くお勧めします。想定賃料相場はSUUMO・HOME’Sでの相場確認が可能です。
前述の通り、劣後比率が高いほど元本保全性が高い。劣後比率20〜30%以上であれば、相当な価格下落があっても元本が守られる安全域があります。劣後比率が記載されていない案件には注意が必要です。
デット型案件では、物件に不動産担保が設定されているか、連帯保証人がいるかを確認します。担保がある場合、事業者が倒産しても担保不動産の処分で元本回収の可能性があります。エクイティ型は基本的に担保がなく、出資金のリスクは優先劣後構造で対応します。
不動産CFの運用期間は3ヶ月〜3年程度の案件が多い。運用期間中は原則として途中解約・換金ができません(一部プラットフォームは二次市場を提供)。自分の資金需要に照らして、「この期間ロックできるか」を確認することが重要です。
利回りの根拠が明示されているか確認します。「想定賃料収入」と「実際の類似物件の賃料相場」を比較し、過度に楽観的な前提になっていないかチェックします。利回り10%超の案件は、それに見合うリスクがある可能性が高く、特に根拠の精査が必要です。
物件価格に対するローン残高の比率(LTV)が低いほど、安全性が高い。LTV60%以下が望ましく、80%を超える案件は物件価格の下落で担保割れリスクがあります。
プラットフォームの過去の案件で、元本が予定通り返済されているかを確認します。遅延・デフォルトの事例が開示されているか、投資家コミュニティ(SNS・口コミサイト)でも評判を確認しましょう。
案件ページに、物件の詳細(築年数・構造・稼働率・テナント情報)、財務計画(収支シミュレーション)、リスク要因が詳細に記載されているかを確認します。開示情報が少ないまたは曖昧な案件には投資しないことをお勧めします。
1案件・1プラットフォームへの集中投資はリスクが高い。複数のプラットフォーム・複数の案件・複数の物件タイプ(住宅・商業・ホテル)に分散することで、個別リスクを低減できます。不動産CFは投資ポートフォリオの一部(5〜20%程度)として位置づけるのが適切です。
一時期、利回り15〜20%を謳う海外(東南アジア・米国)不動産CF案件が日本の個人投資家に販売されました。しかし、海外案件は日本の不特法の適用外であり、投資家保護の法的枠組みが弱い。複数のケースで元本毀損や返済遅延が発生し、被害者が日本でも多数出ました。
建物を新規開発する「開発型」案件は、完成後の物件を担保に入れるタイプと比較してリスクが高い。建設コストの上昇・工期の遅延が発生した場合、運用期間の延長や元本返済時期の遅延につながります。2023〜2024年に建設コストが高騰した際、複数の開発型案件で運用期間延長が発生しました。
中小の不動産CF事業者が倒産したケースもゼロではありません。事業者が倒産しても、物件自体は「SPC(特別目的会社)」に隔離されていれば投資家の権利が守られますが、すべての事業者がSPCを用いているわけではありません。匿名組合型の案件では、事業者倒産時に投資家の出資金が事業者の一般債権者への債務と扱われるリスクがあります。
Eコマースの拡大を背景に、物流倉庫・冷凍冷蔵倉庫を対象とした案件が増加しています。利回り4〜7%で安定したテナント需要があり、長期契約が多い点が特徴です。また、データセンター・再生可能エネルギー施設を対象とした案件も登場しており、インフラ投資×不動産CFという新ジャンルが形成されつつあります。
政府の地方移住促進政策と連動し、地方の空き家・古民家を活用した宿泊施設・民泊案件が増加しています。社会貢献性が高く、ふるさと納税との組み合わせ(物件のある自治体へのふるさと納税で税優遇を受けながら投資)という新しいスキームも登場しています。
従来の匿名組合型に加え、信託受益権を活用した「信託型CF」が登場しています。信託型は物件が信託財産として投資家に帰属するため、事業者倒産時のリスクが低く、投資家保護が強化されています。規制の明確化に伴い、信託型案件の組成が2026年以降に増加すると見込まれます。
不動産クラウドファンディングは、「少額・手軽・分散」という点で個人投資家にとって魅力的な選択肢です。しかし、すべての案件が安全なわけではなく、事業者・案件の精査が不可欠です。
本記事で解説した10のチェックポイントを使って案件を評価し、上場企業系の信頼性の高いプラットフォームから少額で始めることをお勧めします。年利3〜5%のCREAL・OwnersBookで実績を積み、リスク許容度が高まってから高利回り案件にチャレンジするというステップアップ戦略が有効です。
不動産CFは「不動産投資の入口」として最適なツールです。実物不動産投資(直接購入)を検討する前に、まずはCFで「不動産事業のリアル」を学ぶ副次効果もあります。1万円から始められる今こそ、不動産投資のポートフォリオにクラウドファンディングを加えてみてください。
AI実務家コンサルタント
大智(Daichi)
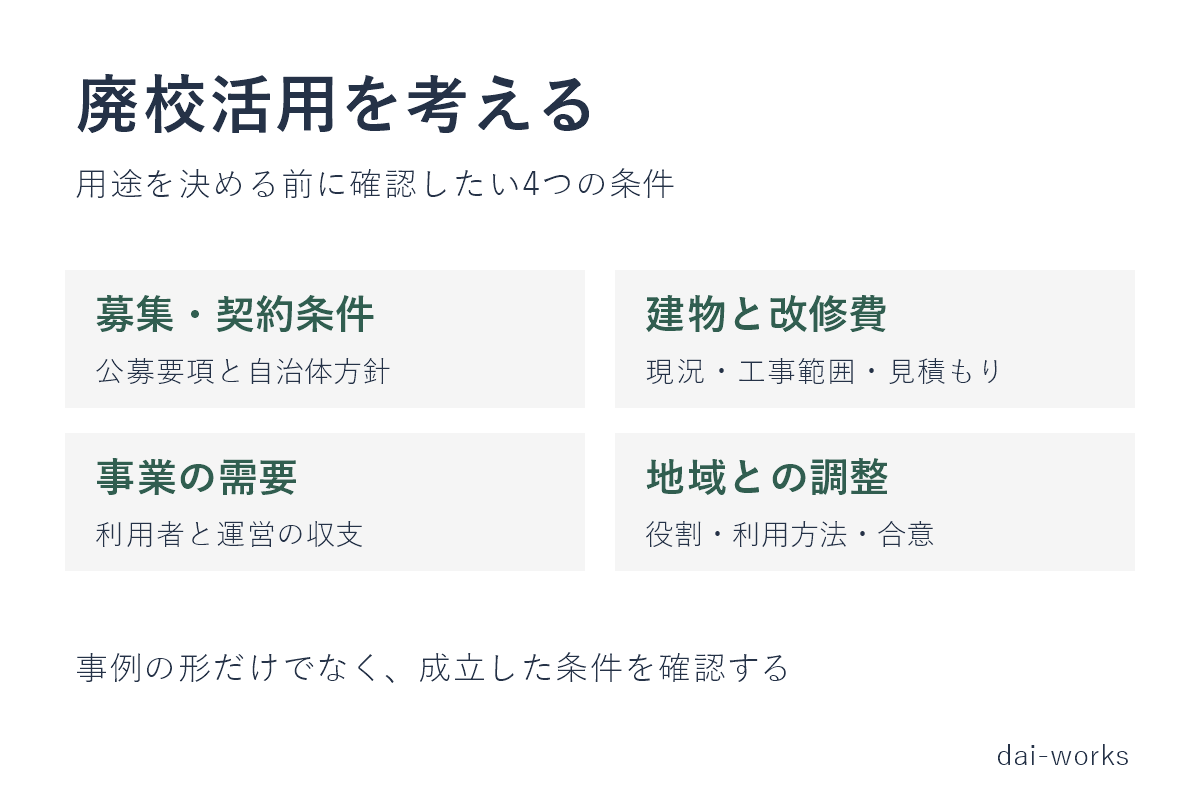
廃校活用を検討するときは、実際の使われ方と、自分の案件で確認すべき条件を一緒に見ていきましょう。醸造所、飲食・宿泊、仕事や交流の拠点、ものづくりなど、学校だった建物にはさまざまな使い方があります。
この記事では、自治体・国・運営者の公開資料で用途を確認できる7件と、公募で事業者が決まらなかった1件を紹介します。そのうえで、応募前に確認したい建物・需要・地域との調整・契約条件を整理します。活用されていることだけでは、黒字経営や投資回収まで確かめたことにはなりません。
編集注:一次資料を確認し、施設名・用途・数値を見直して7件に再構成しました。根拠を確認できない収益・補助額などの記述は掲載していません。資料確認日:2026年10月6日。旧影石小学校は2019年の記録に基づく歴史事例です。
文部科学省の令和6年度廃校施設活用状況実態調査(文部科学省の資料)は、全国の公立小中学校等を対象に、2024年5月1日時点の状況を示しています。2004年度から2023年度に発生した廃校は延べ8,850校で、施設が現存するのは7,612校。そのうち5,661校、74.4%が活用され、1,951校は活用されていません。
この調査で把握できるのは施設の活用状況です。民間事業の利益率、投資回収期間、途中で撤退した事業の割合を、この74.4%から読み取ることはできません。また、「未活用」という区分だけでは、民間向けの売却・賃貸が募集されているかは判断できません。募集状況は別に確認します。
比較するポイントは、使っている建物の範囲、組み合わせている用途、運営者と確認時点です。以下は用途の参考例であり、収益性の順位付けや事業の推奨ではありません。
| 事例・所在地 | 旧学校名 | 確認できる主な用途 | 確認の範囲 |
|---|---|---|---|
| ① Brasserie Knot 北海道鶴居村 |
旧茂雪裡小学校 | ビール醸造・見学・直売 | 運営者の施設案内 |
| ② おいしい学校 山梨県北杜市 |
旧津金小学校 | レストラン・パン工房・物販・宿泊 | 文科省と運営者の案内 |
| ③ 上ノ国ワイナリー&サテライトオフィス 北海道上ノ国町 |
旧湯ノ岱小学校 | ワイン醸造・販売・仕事・宿泊 | 町と運営者の案内 |
| ④ 旧影石小学校 岡山県西粟倉村 |
旧影石小学校 | 地域の事業者が集まる拠点 | 2019年の内閣府訪問報告 |
| ⑤ ヤマドリ珈琲 千葉県市原市 |
旧月出小学校 | 珈琲焙煎・喫茶・販売・体験 | 運営者の施設・店舗案内 |
| ⑥ ひびきの丘 北海道石狩市 |
旧聚富小中学校 | 交流・学び・イベントの場 | 活動開始報告と2026年のイベント告知 |
| ⑦ 南三陸YES工房 宮城県南三陸町 |
旧入谷中学校 | ものづくり・販売・ワークショップ | 運営者の沿革と施設案内 |
旧茂雪裡小学校を改装したクラフトビール醸造所です。運営者の公式案内(運営者の公式案内)では、学校の外観を残しながら、醸造工程を見学できる通路とビールの直売所を整備したことが確認できます。製造拠点に見学・直売の機能を組み合わせた活用例です。自分の計画に取り入れる際は、醸造設備の設置条件に加え、原料や製品の搬出入と来場者の動線を確認しましょう。
旧津金小学校の昭和校舎を活用した施設で、文部科学省の事例リンク集(文部科学省の資料)にも掲載されています。運営者の施設案内(運営者の公式案内)では、和食・イタリアンのレストラン、パン工房、農産物販売所、宿泊施設などを確認できます。教室の机・椅子を使った給食の提供(運営者の公式案内)もあり、校舎の雰囲気を食の体験に生かしています。飲食、物販、宿泊を組み合わせる際の施設構成を考える参考になります。
町の施設案内(自治体の公式資料)によると、旧湯ノ岱小学校を改修し、体育館にワイン醸造設備、校舎にワインショップとサテライトオフィスを設けています。宿泊可能な個室タイプのオフィスは8室あり、製造・販売と仕事・滞在の機能を組み合わせています。運営者の施設概要(運営者の公式案内)でも各用途を確認できます。複合利用を検討する際は、用途ごとの設備、運営人員、維持費を分けて見積もることが大切です。
内閣府の2019年の現地訪問報告(冊子22ページ)(内閣府の訪問報告)では、旧影石小学校がウナギの養殖、帽子店、日本酒を扱う店など、地域の事業者が集まる場として紹介されています。ここでは当時の複合活用の例として扱います。なお、西粟倉森の学校の現在の公式案内(運営者の公式案内)には、旧影石小学校から旧ナカバヤシ岡山工場へ事務所を移転した旨が明記されています。視察や事業比較では、昔の施設名だけで判断せず、運営者の現在地と利用している建物を確認しましょう。
旧月出小学校を活用した「月出工舎」の一角にある珈琲焙煎所です。運営者の公式サイト(運営者の公式案内)では、元の給食室と宿直室を焙煎室・保管室として使っていることが確認できます。店舗案内(運営者の公式案内)には、週末の喫茶・珈琲豆販売と秋冬の焙煎体験も掲載されています。校舎の一部を製造・販売・体験の場にする例として、使用面積と必要設備、営業日ごとの運営体制を考える参考になります。
旧聚富小中学校を活用した交流・学びの場です。石狩市の令和2年度実施事業一覧(自治体の公式資料)には旧校の売却完了が記録されています。運営関係者の2021年11月15日付記事(運営者の公式案内)では、同年3月24日に北海道統合医療協会へ譲渡され、活動を開始したと報告されています。2026年8月14日付の関連施設の告知(運営者の公式案内)でも、旧校を会場とするマルシェが案内されています。この告知だけでは、実際の開催結果や来場者数までは確認できません。
旧入谷中学校の建物を活用した、地域のものづくり拠点です。運営者の沿革(運営者の公式案内)では、東日本大震災後に工房が始まり、オクトパス君グッズ、まゆ細工、木工製品を手がけてきたことが確認できます。施設案内(運営者の公式案内)によると、本社・第1工場はかつて中学校の特別教室として使われた建物で、製作に加え、物販や少人数のワークショップに対応。旧体育館は第2工場・ワークショップ会場として活用されています。建物の広さを使い分け、製作・販売・体験を組み合わせた例です。
ここまでで気になる用途が見つかったら、自分の候補施設で成り立つかを一次診断(無料)で確認することもできます。
廃校活用の「失敗例」を読むときは、事業者が決まらなかった段階と、開業後に継続できなくなった段階を分けて確認します。文部科学省の令和6年度調査にある74.4%は、現存する廃校施設のうち活用されている施設の割合です。黒字経営や事業継続の割合は、この数字からは判断できません。調査結果(2024年5月1日時点、1ページ)(文部科学省の資料)
南あわじ市の公表資料によると、2024年12月12日に行われた審査では、2者が参加したものの、いずれも総合評価の平均が60点未満だったため、優先交渉権者は選ばれませんでした。市の審査結果(自治体の公式資料)で確認できるのは、公募段階で事業者の選定に至らなかったことです。赤字や改修費の超過が原因だったかは、この公表資料だけでは分かりません。
その後、市は屋内遊び場の整備検討を進め、市民ワークショップを実施しています。2026年3月10日更新の市の報告(自治体の公式資料)では、令和8年度以降も活用を検討するとしています。過去の不選定と、その後の活用方針は、日付を分けて読みましょう。
自分の候補施設では、募集要項の評価項目・最低基準点・必須条件を先に確認してください。そのうえで、改修や維持管理の負担、契約期間、終了時の扱いを資料に照らして整理します。不明な点を自治体へ聞く質問例は、サウンディング型市場調査とは|公募との4つの違いと、何を聞くべきか(関連記事)にまとめています。
以下の4項目は、候補施設を検討するときの確認事項です。個別事例の原因は、その案件の公表資料で確かめてください。
用途の案と必要な設備を建築士などへ示し、現地確認と見積もりを進めます。資料が足りない段階では、改修費を一つの確定額にせず、未調査の範囲と追加調査の費用を残しておきましょう。
この記事の事例には、利益や投資回収を確認できる資料を付していません。他施設の用途だけを根拠に売上を置かず、自分の候補地と運営体制に合う前提を集めます。
用途変更や許認可の要否を、この一覧だけで判断することはできません。候補施設の用途・規模・現況を示して担当窓口と専門家に確認し、契約条件と合わせて整理してください。
候補を探す入口には、文部科学省の「現在活用用途を募集している廃校施設の一覧」(文部科学省の資料)があります。同ページは、募集終了や内容変更の可能性があるため、施設を所管する自治体へ確認するよう案内しています。一覧で候補を見つけたら、自治体の最新の募集要項、質問回答、現地見学の案内を読みましょう。
確認したことは、次の形で整理すると、追加調査を依頼しやすくなります。金額が分からない欄は、ゼロ円として埋めず「未確認」と書きます。
文部科学省の「みんなの廃校」プロジェクト(文部科学省の資料)では、利用可能な補助制度を紹介し、要件や詳細を所管官庁へ問い合わせるよう案内しています。検討中の制度について、申請者、対象経費、年度、申請・着手の時期、併用条件、入金時期を募集要領で確認してください。採択や対象範囲が未確定の補助金は、受け取れる前提だけで資金計画を組まないようにします。
候補施設の募集要項で確認してください。応募資格が自分に当てはまるか、共同での応募を認めるか、必要な事業実績や資金資料は何かを担当課へ確認します。
時期、建物の状態、契約、事業規模、対象経費がそろわない数字は、そのまま比較できません。本記事の7件は用途の参考例です。費用は候補施設の見積もり、売上は需要の根拠、補助額は該当年度の制度要件から別々に確かめてください。
まず募集要項や自治体の施設案内に記載された担当窓口へ、資料・応募資格・用途の条件を確認します。建物と改修は建築士など、手続きは所管窓口、資金面は金融機関など、論点ごとに確認先を分けると整理しやすくなります。
7件の資料からは、校舎の一部や体育館などを、事業や活動に合わせて使う姿が分かります。施設名だけで比べず、どこを何に使い、誰が運営し、いつの資料で確認できるのかを見てください。
次の一歩は、候補施設の募集資料を読み、分かっている条件と未確認の点を分けることです。建物、需要、地域との調整、契約を確認し、必要な調査と見積もりがそろった段階で応募を判断しましょう。
募集要項、建物の状態、運営条件をもとに、事業としての成立見込み(A・B・C)とその理由、最初に確認すべき数字1つを整理する無料の一次診断を受け付けています。必要情報の確認後、3営業日以内にメールで回答します。見送りが妥当な場合も、その理由を正直にお伝えします。
事例を読んで「自分の候補施設でもやれそうか」を確かめたい方へ。失敗した事例に共通する点を、手を挙げる前に潰す20項目にまとめています。
活用可否チェックリスト20項目(note・1,480円)→
一次診断でBまたはCだった案件や、公募・融資の前に成立条件と撤退ラインを数字で固めたい場合は、有料の「活用可否 診断レポート」(¥49,800・税込)もあります。
診断レポートの内容と申込の流れを見る →
物件名や詳細住所は不要です。鑑定評価・価格保証・法律・税務判断は行いません。
日本の防衛費が歴史的な転換点を迎えています。2022年末に決定した「防衛力整備計画」により、防衛費はGDP比1%から2%へ——つまり5年間で約43兆円という空前の規模に拡大します。2026年度予算では防衛費が約8.9兆円に達し、教育・科学技術予算を上回る水準になりました。
この「防衛費倍増」が不動産市場に与えるインパクトは、多くの投資家がまだ気づいていないテーマです。自衛隊基地の拡張・新設、防衛産業の集積、基地周辺の人口増加——これらが特定エリアの地価と賃貸需要に直結します。この記事では、防衛費倍増の「地価への波及メカニズム」を徹底解説します。
2022年12月に閣議決定された「国家安全保障戦略」「国家防衛戦略」「防衛力整備計画」(いわゆる「安保3文書」)は、日本の安全保障・防衛政策を根本から変える転換点となりました。
防衛費の規模感を把握するために、国際比較をしてみましょう。GDP比2%は、NATO加盟国の目標値と同水準です。日本のGDPを約550兆円とすると、GDP比2%は約11兆円。2026年度の8.9兆円はまだ2%には届いていませんが、2027年度以降に達成を目指す計画です。
防衛費の増額分はどこに使われるのでしょうか。大きく分けると以下のカテゴリーに投入されます。
「自衛隊基地の近くは地価が下がる」というイメージを持っている方もいるかもしれません。しかし実態は逆で、基地が経済を支える構造になっているエリアが多数あります。
自衛隊基地と地域経済の関係は、基地ごとの雇用人数・通勤圏・消費や調達の範囲を分けて確認する必要があります。基地があることだけで、周辺の住宅需要や雇用の安定性までは判断できません。自衛官・防衛省職員・基地内の民間従業員(給食・警備・整備など)を合わせると、大きな基地では数千人規模の雇用を抱えています。これらの人員が周辺に居住し、消費活動を行うことで地域経済が支えられます。
防衛費倍増により「基地の機能強化・人員増員」が進めば、この経済規模がさらに拡大します。特に以下の点が不動産市場に直結します。
2000年代の米軍再編(BRAC)の際、沖縄・神奈川・北海道の基地周辺でどのような動きがあったかを振り返ると参考になります。
神奈川県座間市・相模原市では、在日米陸軍基地(キャンプ座間)の機能強化に伴い、周辺の住宅地需要が高まった時期がありました。相模原市では工場跡地の再開発が進み、物流施設・住宅地の開発が加速しました。
北海道の千歳・苫小牧・帯広周辺では、航空自衛隊千歳基地・陸上自衛隊帯広駐屯地の存在が地域経済の安定基盤となっており、地価が全国平均を上回るペースで底堅く推移するエリアが見られます。
防衛費倍増の政策から、2026〜2030年にかけて地価・賃貸需要が動くと見込まれるエリアを7つ厳選します。
台湾有事リスクを背景に、南西諸島の防衛力強化が急ピッチで進んでいます。陸上自衛隊のうるま市・宮古島・石垣島への展開、弾薬庫・ミサイル基地の新設が相次いでいます。
うるま市・沖縄市周辺では自衛隊関連の雇用・人員増加により、賃貸住宅需要が高まっています。また離島(宮古島・石垣島)では防衛関連工事の作業員向け宿泊・賃貸需要が急増しており、物件が少ないため高稼働率が続いています。
日米共同使用の三沢基地は、北方からの脅威対応で重要性が増しています。三沢市は人口約4万人の小都市ながら、基地関連雇用者数が突出して多く、地域経済の安定性が高いのが特徴です。
防衛費増額に伴う基地機能強化により、三沢市および近隣の八戸市への人員流入が見込まれます。八戸市には海上自衛隊八戸航空基地もあり、「自衛隊城下町」の性格が強まっています。八戸市内の1LDK〜2LDKの賃貸需要は安定しており、自衛官向け物件の利回り8〜10%という水準も報告されています。
千歳空港の隣接地・航空自衛隊千歳基地エリアは、防衛費増額に伴う航空戦力強化の恩恵を直接受けます。さらにRapidus(先端半導体)の工場建設(千歳市)も重なり、防衛×産業という二重の地価押し上げ要因が重なっています。
帯広市(陸上自衛隊第5旅団司令部・帯広駐屯地)は、北海道有事を想定した陸上防衛の要衝として位置づけられています。帯広市内の住宅地は全国的に地価水準が低いものの、安定需要で空室率が低く保たれており、自衛官向け賃貸物件の利回りは10〜15%が見込めます。
米軍再編で厚木基地から艦載機部隊が移駐した岩国基地は、在日米軍最大規模の航空基地のひとつです。岩国市の人口は基地関連人員の流入で下支えされており、市内の賃貸住宅・商業施設の需要が安定しています。
防衛費増額に伴う日米共同作戦能力の強化により、岩国基地の機能はさらに拡充が予想されます。岩国市・和木町周辺の住宅地は物件価格が低く(戸建200〜400万円台)、賃貸利回り10〜18%という水準が報告されています。
佐世保市は海上自衛隊佐世保地方総監部・米海軍佐世保基地が置かれ、日米の海上防衛拠点です。南西方向の安全保障環境の緊迫化を受け、佐世保基地の機能強化・人員増加が続いています。
佐世保市の人口は減少傾向にありますが、自衛官・基地関連人員の流入で賃貸需要の底が支えられています。佐世保市内の中古戸建・区分マンションは取得価格が低く(300〜800万円台)、利回り12〜20%の物件も散見されます。
浜松基地は航空自衛隊の教育・訓練の中核基地で、航空自衛官の多くが浜松を経由します。浜松市は中核市として工業・産業集積も強く、自衛隊関連の安定需要に加えてヤマハ・ホンダなどの製造業需要もあります。
防衛費増額による教育訓練機能の拡充で、浜松基地周辺の人員流入が増加する見込みです。浜松市西区・南区の賃貸物件は利回り6〜9%と都市部としては高水準で、安定稼働が期待できます。
相模原市・座間市は在日米陸軍司令部・陸上自衛隊座間駐屯地を有し、日米陸上作戦の司令中枢です。相模原市内には宇宙航空研究開発機構(JAXA)相模原キャンパスや防衛関連企業(三菱重工・NEC・富士通の防衛部門等)が集積しており、防衛×宇宙×先端技術の融合エリアになっています。
相模原市内の不動産は首都圏水準のため割安感は薄いものの、空室率が低く賃貸需要が安定しています。防衛費倍増に伴う防衛関連企業の採用増加が、市内の住宅需要をさらに押し上げる可能性があります。
防衛費倍増の恩恵を受けるのは、自衛隊基地周辺だけではありません。防衛装備品を製造・整備する「防衛産業集積地」も注目すべきエリアです。
日本の防衛産業は、以下の企業・エリアに集中しています。
防衛費増額によりこれらの企業の受注が急増し、工場・研究施設の拡張が進んでいます。特に名古屋(航空・ミサイル産業)と神戸(艦船産業)は、防衛費倍増の最大の受益都市と言えます。
愛知県は自動車産業に加え、防衛航空産業の一大集積地です。三菱重工の小牧南工場(戦闘機・ミサイル)、三菱電機の名古屋製作所(レーダー・電子戦装置)、川崎重工の岐阜工場(航空機)など、防衛関連の大型工場が集中しています。
防衛費倍増に伴う「次期戦闘機(F-3)開発・量産」プロジェクトでは、愛知・岐阜の工場が主役を担います。関連する技術者・研究者の流入増加が、名古屋市北西部・小牧市・春日井市の住宅需要を押し上げる可能性があります。
「自衛隊基地周辺・防衛産業集積地に投資したい」と考えた際に、何をどう調べればよいのでしょうか。実践的なアプローチを解説します。
防衛省が毎年公表する「防衛白書」と「防衛力整備計画」には、どの基地を拡張・強化するかの方針が記載されています。これを読むことで、「今後5年間で人員・施設が増加する基地」を特定できます。
特に注目すべきは「駐屯地・基地の新設・移転」の記載です。新設基地が決まったエリアは、ゼロから地価上昇の動きが始まります。石垣島・宮古島への自衛隊配備はその典型例で、配備決定後に島内の土地・物件の問い合わせが急増しました。
自衛官向け賃貸物件を運営する際のポイントを整理します。
防衛産業の工場拡張に伴う用地需要を捉えるには、以下の視点が有効です。
防衛関連の不動産投資には、通常の不動産投資にはない特有のリスクがあります。
防衛費倍増は現政権の方針ですが、政権交代や国際情勢の変化により政策が修正されるリスクがあります。防衛費拡大に反対する世論が高まれば、計画が縮小される可能性もゼロではありません。特に基地の新設・移転は地元自治体との合意が必要で、計画が変更・遅延するケースも過去にあります。
航空自衛隊・米軍の基地近傍では、航空機騒音が居住環境に影響します。騒音レベルが高い「第一種区域」「第二種区域」の物件は、住宅としての需要が限られることがあります。投資前に「防衛施設周辺の生活環境の整備等に関する法律」に基づく騒音区域を確認することが必須です。
台湾有事など安全保障上のリスクが現実化した場合、不動産市場はどうなるのでしょうか。南西諸島・沖縄など紛争リスクのある地域の物件は、有事懸念により民間需要が蒸発するリスクがあります。一方で、後方支援基地となる本土の基地周辺や防衛産業集積地は、むしろ軍事需要で価値が高まる側面もあります。有事リスクの高いエリアの物件については、リスクプレミアムを十分考慮した上での投資判断が必要です。
防衛と同じく国の予算で土地の使われ方が変わる例として、宇宙産業(大分・種子島・大樹町)を見た記事が宇宙産業×不動産|大分・種子島・大樹町で起きている宇宙バブルと不動産投資機会2026です。
防衛費倍増は、特定エリアの不動産市場に明確な「追い風」をもたらします。これは感情論ではなく、「大規模な政府支出→雇用・人口流入→住宅・商業施設需要増加→地価上昇」という経済の基本メカニズムです。
今回紹介した7つのエリア(沖縄・三沢・北海道・岩国・佐世保・浜松・相模原)はいずれも、防衛費倍増の直接的な恩恵を受ける可能性が高いエリアです。特に地方の基地城下町(三沢・帯広・岩国・佐世保)は、物件価格が低く高利回りを狙いやすいという特徴があります。
防衛省の整備計画・防衛白書を定期的にチェックし、「次に強化される基地」を先読みすることが、この分野での投資優位性につながります。日本の安全保障政策が大転換を遂げている今こそ、不動産投資家として「防衛費倍増」という歴史的なテーマに向き合うタイミングです。
AI実務家コンサルタント
大智(Daichi)
2024年1月1日、能登半島を最大震度7の地震が襲いました。死者・行方不明者400名超、全壊・半壊建物は5万棟を超える、戦後最大級の地震被害のひとつです。あれから2年が経過した2026年現在、能登では「復興特需」が静かに動き始めています。
この記事では、不動産投資家・副業オーナー・移住検討者の視点から「能登復興と不動産・地価の関係」を徹底分析します。感情論ではなく、データと政策をもとに「何がどう動くのか」を冷静に読み解きます。
2024年1月1日16時10分、能登半島を最大震度7(志賀町)の地震が直撃しました。輪島市・珠洲市を中心とした奥能登地域は、建物の全半壊・道路寸断・インフラ壊滅という壊滅的な被害を受けました。
2026年4月時点での復興進捗は、エリアによって大きく異なります。
輪島市・珠洲市の市街地では、仮設住宅への入居はほぼ完了したものの、恒久住宅の再建はまだ緒に就いたばかりです。輪島朝市通りの火災跡地の整備も進んでいますが、土地区画整理事業の完了には数年を要する見通しです。
人口流出が深刻な課題となっており、輪島市の人口は地震前の約2.3万人から2026年4月時点で約1.7万人程度まで減少(推計)しています。一方、復興工事の作業員・建設業者の流入が始まっており、宿泊需要は局所的に高まっています。
七尾市は港湾機能も有し、地震被害は奥能登ほど深刻ではありませんでした。2025年後半から観光客の戻りが見られ、宿泊施設の稼働率も震災前水準の7〜8割程度に回復しつつあります。能登島の温泉旅館の一部は2025年中に営業再開し、欧米旅行者の間でも「能登の里山里海」への関心が高まっています。
石川県南部の金沢市・加賀市・白山市は地震被害が軽微で、むしろ「復興の後方支援基地」として建設業・物流業の集積が進んでいます。金沢市内の不動産市場は2024〜2025年にかけて堅調に推移しており、北陸新幹線延伸(福井・敦賀)効果も重なって地価上昇が続いています。
不動産・事業機会を考える上で最重要なのが、「復興にいくら・どのように予算が使われるか」です。国と石川県が打ち出した主な支援策を整理します。
政府は2024〜2025年度の補正予算・本予算を通じて、能登復興関連に総額1兆円超の予算を計上しました。主な内訳は以下の通りです。
石川県は「能登創造的復興プラン」を策定し、単なる現状復旧ではなく「より良い復興(Build Back Better)」を目指すとしています。具体的な不動産・事業関連の支援としては以下のものがあります。
つまり、「公費解体で更地化→空き家バンク登録→取得補助+リフォーム補助」というルートで、実質的な負担を大幅に圧縮しながら不動産を取得・再生できる可能性があります。
地震は短期的に被災地の地価を下落させますが、中長期では「復興特需」によって特定エリアの地価が上昇に転じる傾向があります。阪神・淡路大震災(1995年)や東日本大震災(2011年)の教訓から、この「地価の二段階変動」を理解することが重要です。
阪神・淡路大震災(1995年)の場合:神戸市内の住宅地価格は震災直後に最大30〜40%下落しましたが、震災から5年後(2000年頃)には震災前水準に回復したエリアが続出しました。特に復興区画整理が完了した新長田地区周辺は、整備されたインフラと新築建物群により、震災前を上回る地価を記録したエリアも出ています。
東日本大震災(2011年)の場合:被災3県(岩手・宮城・福島)では、復興需要を背景に建設・工事人員が集中した仙台市・盛岡市の地価が上昇。宮城県内の工業団地への企業進出も相次ぎ、石巻市などの復興後の工業地地価は震災前水準を超えたエリアが出ています。
国土交通省の地価公示(2026年1月時点)によると、石川県内の地価動向は以下の通りです。
重要なのは、輪島市・珠洲市が「まだ下落局面にある」一方で、金沢・富山は既に上昇局面に入っている点です。復興フェーズが本格化する2027〜2030年にかけて、奥能登の地価が底打ちから反転上昇する可能性があります。
では、具体的にどのような事業機会があるのでしょうか。リスクとリターンのバランスを考慮した3つのアプローチを紹介します。
能登復興に携わる建設業・インフラ工事の作業員は、2025〜2027年にかけてピークを迎えます。輪島市・七尾市・穴水町周辺では、工事作業員向けの月極賃貸・ウィークリーマンションの需要が極めて高い状態が続いています。
具体的なモデルとしては、七尾市内の被害軽微な中古戸建(取得価格200〜500万円)を月6〜10万円で工事業者に貸し出すケースがあります。作業員宿舎として法人契約を結ぶことで安定した賃料収入が見込め、利回り15〜25%を実現している事例も報告されています。
注意点としては、工事の進捗に応じて需要が変動すること、工事完了後の出口戦略(売却か他用途転換か)を事前に設計する必要があることです。
能登復興の「最終章」で最も大きなリターンが見込まれるのが、輪島・珠洲エリアの古民家・空き家の取得です。地価が底値圏にある今こそ、「安く仕込んで復興後に売却or活用」という戦略が成立します。
前述の通り、輪島市・珠洲市・能登町の空き家バンク特別枠では取得支援金+リフォーム補助の組み合わせが可能です。さらに移住支援金(最大100万円)と組み合わせることで、初期投資をかなり圧縮できます。
この戦略の最大のリスクは「復興が想定より遅れること」です。輪島・珠洲への移住者数が増えなければ、売却や賃貸での出口が限られます。長期保有を前提に、キャッシュフローが当初マイナスでも耐えられる財務体力が必要です。
最もリスクが低く、すぐに動けるのがこの戦略です。金沢市・富山市は能登復興の「後方支援基地」として人口・企業の集積が進んでいます。
能登半島の観光資源は震災以前から「里山里海」として国際的に評価されていました。2011年にはFAO(国連食糧農業機関)から世界農業遺産(GIAHS)に認定されており、輪島塗・能登の里山里海・塩田など独自の文化資源があります。
2025年後半から観光客の戻りが加速しています。特に欧米・豪州の個人旅行者の間で「本物の日本文化を求める旅」として能登が再注目されています。SNS上では「Noto Peninsula Recovery Tourism」という文脈で発信が広がり、「復興を応援しながら本物の日本を体験する」というメッセージが共感を呼んでいます。
七尾市・能登島の温泉旅館の稼働率は2025年末には震災前の約75%まで回復。輪島市の朝市跡地に設置された仮設商店街「輪島KABULET」は、国内外のメディアに取り上げられ、新たな観光スポットになっています。
観光復興の波に乗るため、能登島・七尾・羽咋エリアでは民泊・小規模宿泊施設の新設需要が高まっています。既存の宿泊施設が被災・廃業したことで、供給不足が続いているためです。
石川県は2025年より「のと観光復興民泊支援制度」を設け、新規民泊開業者に改修費の50%(上限150万円)を補助しています。この制度を活用すれば、七尾市内の中古物件(取得300〜600万円)を民泊化し、1泊1.5〜3万円で運営するモデルが成立します。
能登復興関連の不動産投資には、一般的な投資と異なる特有のリスクがあります。事前に把握しておくべき主なリスクを整理します。
奥能登(輪島・珠洲)の人口流出は地震前から続いていた課題でした。地震を機に若い世代・現役世代が金沢・富山・東京などへ完全移住するケースが多く、「復興後も戻らない」可能性があります。賃貸需要を見込む場合、地元需要だけでは供給過多になるリスクがあります。
復興補助金は時限措置が多く、制度が変更・終了するリスクがあります。2026年現在は充実した補助メニューが揃っていますが、2028年以降に補助が縮小されると、新規参入のコスト優位性が失われます。制度を活用する場合は「今の制度がいつまで続くか」を必ず確認する必要があります。
能登半島は地震リスクが高いエリアです。また2024年9月には台風および記録的豪雨が重なり、復興中の奥能登に二次被害をもたらしました。投資物件については、地盤・浸水リスク・土砂災害リスクの徹底調査が不可欠です。火災保険・地震保険の加入は必須で、保険料コストも収益計算に組み込む必要があります。
復興需要の集中により、能登エリアでは建設業者・工務店・リフォーム業者が慢性的に不足しています。工期の遅延・工事費の高騰が発生しやすく、コスト計画が崩れるリスクがあります。信頼できる地元業者との関係構築が先決で、インターネット広告だけを頼りに施工業者を探すのはリスクがあります。
能登復興×不動産投資に興味を持った方向けに、具体的なアクションプランを提示します。
まず「どのエリアで、どんな目的の投資をするか」を明確にします。大きく分けると以下の4パターンがあります。
能登復興関連の不動産は、インターネット情報だけでは判断できません。現地訪問が必須です。訪問時に確認すべき点としては、インフラ(水道・電気・道路)の復旧状況、周辺の建設工事状況、地元不動産業者や空き家バンク担当者との面談、地盤・浸水リスクの現地確認などがあります。
石川県の「ふるさと回帰センター」(金沢市内)や各市町の定住促進窓口では、移住・投資相談を無料で受け付けています。事前にアポを取って訪問するのが効率的です。
補助金は申請期限・予算上限があります。特に人気が高い補助は予算が先に満了することもあります。以下のサイトで最新情報を確認してください。
能登復興×不動産投資は、「被災地で儲けようとする不謹慎な行為」ではありません。被災地に資本と人手を投入し、雇用・宿泊・移住者受け入れを支えることは、復興を加速させる正当な経済行為です。実際に東日本大震災の復興では、民間投資家・企業の参入が復興速度を上げた側面があります。
重要なのは「正しい情報をもとに、リスクを理解した上で、長期視点で関わること」です。短期の利益だけを求めて「補助金を抜いてすぐ出る」というスタンスでは、地元との信頼関係が築けず、投資としても失敗します。
2026年の今は、奥能登の地価がまだ底値圏にあり、補助金制度も充実しているタイミングです。「5〜10年後の能登を信じてコミットできるか」——その覚悟がある人にとって、能登復興×不動産は極めて希少な機会です。
ぜひ現地を訪れ、肌で感じてから判断することをお勧めします。
AI実務家コンサルタント
大智(Daichi)
2026年、マンション投資の平均価格は区分で過去最高値を更新し続けています。都市部の区分マンションは「利回り3〜4%」がザラになり、初心者がキャッシュフローを出せる物件は激減しました。
そんな中で注目を集めているのが「地方の戸建賃貸」です。東北エリアの収益物件の平均利回りは13.22%、仙台市の地方中枢都市でも11.62%(全国1位水準)という数字が出ています。購入価格500万円台、月4〜6万円の家賃収入というモデルは、マンション投資では絶対に成立しません。
ただし「地方の安い物件なら何でもいい」は大間違いです。同じ「利回り12%」でも、空室リスク・修繕リスク・流動性リスクで実質利回りはまったく変わります。この記事では、AIツールを使ったスクリーニングで「買っていい物件」と「避けるべき物件」を見分ける方法を、初心者〜中級者向けに具体的に解説します。
戸建賃貸が再評価されている背景には、3つの構造的変化があります。
首都圏の区分マンション価格は2021〜2026年にかけて底値から約2.8倍まで上昇(LIFULL調査)。それに対して賃料は上昇幅が限定的なため、利回りが急速に低下しています。「表面利回り3.5%」で空室・管理費・修繕積立金を引くと、実質収益はほぼゼロというケースも珍しくありません。
コロナ禍以降、「庭付き・駐車場付き・広い間取り」を求める賃貸需要が増えました。ファミリー層・テレワーカー・地方移住者にとって、戸建賃貸は集合住宅にはない生活価値を提供できます。供給が少ないエリアでは、空室がほぼ出ない物件も存在します。
2024〜2026年にかけて日銀が政策金利を段階的に引き上げた影響で、フルローンでのマンション投資は収支が厳しくなっています。一方、地方の戸建賃貸は物件価格が低いため、自己資金投資・少額融資で高利回りを実現しやすく、金利リスクの影響が相対的に小さい特性があります。
物件探しにAIを活用する方法は大きく2種類あります。「既存サービスのAI機能を使う」方法と、「ChatGPT・Claudeに情報を分析させる」方法です。
楽待(rakumachi.com)・健美家(kenbiya.com)・ホームズ不動産投資(toushi.homes.co.jp)の3つが代表的な収益物件ポータルです。それぞれ「利回り10%以上・戸建て・価格〜800万円」などの条件で絞り込むと、地方の候補物件リストが出ます。
この段階では「高利回りに見える物件」が大量に出てきますが、ここで重要なのは「その利回りが本当に実現できるか」の判断です。
気になるエリアが絞れたら、AIに「〇〇市の賃貸住宅市場の概要、空室率、主な賃貸需要層、平均賃料を教えて」と質問します。AIは統計データと一般的知識を組み合わせて要約してくれます(最新データは確認が必要ですが、エリアの大まかな特性把握には有効)。
さらに「この物件(価格・家賃・築年数・広さを入力)の実質利回りを計算して。空室率10%・管理費5%・修繕積立として毎年購入価格の1%を見込む場合」と入力すると、実質収益の概算を瞬時に計算してくれます。
国土交通省の「賃貸住宅市場レポート」と「土地総合情報システム」を組み合わせると、特定エリアの賃料相場・空室率の推移を確認できます。ポータルサイトに掲載されている「想定家賃」と実際の相場を比較することで、売主側の「盛りすぎ家賃」を見抜けます。
2026年時点で高利回り戸建て物件の供給が多いエリアを紹介します。重要なのは「利回りが高いだけでなく、賃貸需要の根拠があるか」です。
東北エリアは収益物件の平均利回りが13%超と全国トップクラスです。特に仙台市周辺(宮城野区・太白区・名取市など)は、大学・工場・病院の雇用があり賃貸需要が比較的安定。200〜500万円台の戸建て物件で月4〜6万円の家賃が取れる物件が存在します。
注意点は、人口減少が続く市街地外縁部には需要がなく、「駅から徒歩30分・バスなし」のような物件は高利回りでも入居者が付かないリスクがあります。「駅徒歩15分以内 or 幹線道路沿いで駐車場あり」が最低条件です。
北関東は「工場・物流施設が多く、賃貸需要の根拠がある」エリアです。宇都宮(LRT開業後に地価上昇)・小山・足利・桐生・太田(SUBARU工場)などは、工場勤務者や外国人労働者の賃貸需要があります。東京から100〜150kmという距離感も、テレワーカーの移住候補として再評価されています。
山陰は「価格が極端に安い×インバウンド観光需要×人口密度が低い」という独特の条件を持ちます。出雲大社周辺・松江市・鳥取砂丘周辺では民泊×戸建てという組み合わせで、表面利回り15〜20%を狙える物件があります。ただし冬季の気候(雪・強風)と交通インフラの弱さには注意が必要です。
四国は全体的に地価が低く、愛媛(松山)・香川(高松除く西部)・高知では100〜300万円台の戸建てが多数流通しています。松山は人口30万規模で医療・大学・観光の安定需要がある都市です。高知は人口減少が速いためリスクが高いですが、移住促進政策と組み合わせた民泊活用が効果的なエリアもあります。
高利回りに見える物件には必ず「ワナ」があります。AIを使ったスクリーニングで弾くべきポイントを整理します。
ポータルサイトの物件情報に記載された「想定年間家賃収入」は、現況家賃ではなく「この物件を貸すとしたら」という売主の希望値であることが多い。SUUMO・ホームズで同じエリア・同程度の広さの戸建て賃貸物件の実際の募集家賃を検索し、「本当にその家賃で借り手がいるか」を確認します。ChatGPTに「この2つの数字を比較して妥当性を評価して」と聞くだけで初期スクリーニングができます。
築20〜30年の戸建ては、購入後5年以内に屋根・外壁・設備の修繕が必要になるケースが多い。「購入価格の1%/年を修繕積立として見込む」が基本ですが、300万円の物件なら年3万円(月2,500円)の積立です。月5万円の家賃から引くと実質収益への影響が大きく、想定利回りより2〜4ポイント落ちることも珍しくありません。
市区町村別の人口動態は、総務省「住民基本台帳に基づく人口・人口動態及び世帯数」で無料公開されています。10年間で人口が20%以上減少しているエリアは、将来の空室リスクが高い。AIに「このエリアの人口推移を5〜10行で要約して、賃貸市場への影響を分析して」と入力すると、基本的なリスク評価が即座に得られます。
極端に安い物件(相場の半額以下)は、事故物件・告知事項あり・土壌汚染・再建築不可・接道問題のいずれかである可能性が高い。物件名・住所をGoogleマップで確認し、「大島てる」(事故物件公示サイト)でチェックするとともに、接道状況を確認することが基本です。
地方で実際にある「表面利回り12%物件」のケースをシミュレーションします。
それでも8.2%という実質利回りは、都市部の区分マンション(実質2〜3%)と比較して圧倒的です。500万円の自己資金で月3.4万円のキャッシュフローを生む計算になります。
10年後に物件を売却する場合、資本的支出(屋根・外壁・設備更新)として50〜100万円を見込んでも、10年間の総収益は310〜360万円程度です。仮に売却価格が300万円(購入価格比▲40%)でも、合計投資収益は610〜660万円で投資額500万を超えます。
戸建てを1棟買う前に、少額から不動産に触れる方法を比べたい場合は不動産クラウドファンディング2026|失敗しない案件選びの全基準&主要プラットフォーム比較を、何から始めるかの順番は不動産投資の「第一歩」をコンサルが解説するを参照してください。
戸建賃貸×AI分析を実践する3ヶ月アクションプランです。
1ヶ月目:エリア選定とデータ収集
楽待・健美家で「利回り10%以上・戸建て・価格〜800万円」で候補エリアを絞る。国交省データ・住民基本台帳で人口動態を確認。ChatGPTでエリア概要を要約させ、賃貸需要の根拠を整理する。
2ヶ月目:候補物件の精査と現地調査
絞り込んだエリアで具体的な候補物件を3〜5件リストアップ。SUUMOで実際の募集家賃と比較し、「大島てる」で事故物件チェック。現地を訪問し、周辺の賃貸仲介店2〜3件に「この地域の戸建て賃貸は決まるか?どんな層が借りるか?」を直接確認する。
3ヶ月目:融資・購入・入居者確保
自己資金購入か少額融資(地方信金・ノンバンク)かを決定し、申し込みへ。同時に管理会社・入居者募集を開始する。管理は地元の小規模不動産会社(オーナーに親身な傾向)を活用するのがポイントです。
都市部のマンション投資が「価格が高くて利回りが出ない」時代に、地方の戸建賃貸×AIスクリーニングは「数百万円の資本で年8〜12%を狙える」数少ない現実的な選択肢です。情報収集のコストがAIで劇的に下がった今が、行動する最良のタイミングです。
関連記事:
AI実務家コンサルタント
大智(Daichi)
千葉県印西市の土地取引平均価格は、2024年第1四半期に前年比+21.04%を記録しました。「なぜ千葉の北部がそんなに上がるのか?」——答えはシンプルです。データセンターと、それを支える送電線インフラへの巨大投資です。
東京電力は新京葉変電所から地下シールドトンネルで送電ケーブルを敷設し、2027年には供給量を180万kWまで拡大する計画です。関西電力グループも変電所・送電線の新増設に1,500億円超を投資。日本海ルートの北海道〜秋田〜新潟を結ぶ約800kmの海底送電ケーブル(200万kW)は2030年の稼働を目指して動いています。
この記事は「AI×電源×不動産シリーズ②」として、電力容量マップに続き「送電線増強計画」から不動産の地価変動を読み解く方法を解説します。電力インフラの地図を読める人だけが「次の印西」を先回りできます。
シリーズ①では、データセンター用地の地価を左右する「電力容量」の読み方を中心に、再エネ・GX政策・通信インフラまでを整理しています。まだ読んでいない方は先にAI×電源×不動産|データセンター用地・再エネ・GX政策・電力インフラで読む次世代不動産投資完全ガイドを読むと、この記事の送電線の話がつながりやすくなります。
経済産業省(資源エネルギー庁)は、2022年以降「電力ネットワークの次世代化」を主要政策として推進しています。背景には2つの大きなトレンドがあります。
北海道・東北・九州などで太陽光・風力・洋上風力が急速に拡大しています。これらは発電地点(北海道・秋田沖など)と消費地(首都圏・関西)が遠く離れているため、「電気の道路」となる送電線の強化が急務になっています。特に北海道では、2030年代に再エネ発電量が道内需要を大幅に上回る見通しで、本州への送電インフラがボトルネックになっています。
生成AIの普及でデータセンターの電力需要が急騰しています。印西・白井エリアだけで連系待ち約40件・申込容量約2,500MWという異常な状態になっており、電力網の整備が間に合っていない現実があります。関西電力が1,500億円超、東京電力もデータセンター需要に対応するため千葉県内の送電網増強に追加投資を決定しました。
従来の送電網は「需要側からのリクエストに応じて整備する」方式でした。しかし政府は2022年以降、「将来の需要を先読みして先行整備するプッシュ型」に転換しました。電力広域的運営推進機関(OCCTO)が長期整備計画を作成し、費用便益分析に基づいて送電線を計画的に増強するスキームです。
この転換によって、今後は「送電線増強計画の公表→数年後の着工→開通後の地価変動」というパターンが繰り返されることになります。
2026〜2030年にかけて送電インフラが大きく変わるエリアと、そこで起きている・起きうる不動産への波及を整理します。
世界的に「データセンター銀座」として知られる印西市は、東京電力による送電網増強(2027年に供給量180万kW)を背景に地価が急騰しています。前年比+21%という数字は、準工業地域・工業地域の地価上昇を牽引しています。
ただし、既にデータセンターが密集しすぎた印西市の駅前では住民との景観問題も起きており、「次の分散先」として千葉県北部(成田周辺・佐倉市・四街道市)や埼玉県(狭山・入間・川越北部)が注目されています。
北海道・東北の洋上風力電力を首都圏に送る「日本海ルート」は、日本最大規模の送電プロジェクトです。2025年2月にJ-POWER・北海道電力ネットワーク・東北電力ネットワーク・東電パワーグリッドの4社コンソーシアムが実施主体として決定し、2030年の稼働を目指しています。
この海底ケーブルの陸揚げ・変換基地が整備される沿岸部(秋田・新潟)では、エネルギー関連企業の集積とそれに伴う雇用・住宅需要が生まれることが予想されます。秋田県の能代・由利本荘エリアは洋上風力の先行エリアとして既に動いており、新潟県柏崎・刈羽エリアも連系ルートとして有力視されています。
Rapidusの半導体工場が進む千歳市に加え、石狩市には再生可能エネルギー×データセンターの集積が加速しています。北海道は電力コストが安く(再エネ比率が高い)、冷涼な気候でデータセンターの冷却コストが低いことから、大手クラウド各社が北海道への投資を続けています。送電能力の増強が進む石狩〜千歳〜苫小牧ラインの工業用地・物流用地は「長期の仕込み適地」と言えます。
九州電力は全国最多の太陽光出力制御(需要超過時に太陽光を止める措置)を行ってきましたが、本州との連系容量拡大によって解消が進んでいます。これにより余剰再エネの活用先としてデータセンター・工場誘致が加速する見通しです。北九州・大分・宮崎の工業用地は要注目です。
印西市の事例を振り返ると、「送電→DC→地価」のタイムラインはおよそ以下のパターンです。
電力会社が送電網強化計画を公表し、変電所の増設・ケーブル敷設工事が始まります。この段階ではまだ地価は大きく動きません。しかしデータセンター事業者は「電力供給の見通し」を確認した段階で土地を確保し始めます。印西でも変電所整備のニュースが出た後に、大手IT企業が土地取得に動いています。
送電容量の増強が確定すると、データセンターの建設申請・着工が集中します。工場建設関係者・装置搬入業者・管理スタッフの需要が生まれ、周辺の商業地・住宅地に需要が生まれ始めます。地価は工業系用途が先行して動き始めます。
データセンターが稼働すると、運営スタッフ・セキュリティ・清掃・電気設備管理などで恒常的な雇用が生まれます。自治体にとっては固定資産税収入が激増し(印西市の固定資産税は歳入比25%超)、インフラ整備・学校・公共施設への再投資が始まります。これが住宅地価の継続上昇につながります。
このタイムラインを理解すると、「フェーズ1の段階で動く」——つまり送電計画が公表された時点で候補地の工業用地・準工業地域の安値物件を仕込む——ことの意味がわかります。
送電線・変電所と不動産の関係は、距離によって3パターンに分かれます。
高圧送電線の直下・真横(50m以内)は、景観上の問題・電磁波懸念(科学的リスクは低いが心理的影響は大きい)・建築制限(構造物高さ制限など)があり、住宅地としての需要は下がる傾向があります。売買時に「送電線あり」の告知が必要になるケースもあります。一般的な住宅投資では避けるべきエリアです。
変電所から200m〜1km圏内の準工業地域・工業地域は、高圧電力を引き込みやすいという実質的なメリットがあります。データセンター・工場・物流施設などの大口需要家にとっては「電源確保が容易な土地」として評価されます。住宅地には適さないが、工業系不動産投資の観点では好立地です。
送電線増強によってデータセンター・工場が集積するエリアの1〜5km圏には、従業員向けの住宅需要・商業施設需要が波及します。このゾーンが「住宅賃貸・戸建投資」の狙い目です。印西市でも、データセンターから3〜5km圏の住宅地が継続して上昇しています。
送電線増強計画は、意外なほど早い段階で公開情報として入手できます。以下の情報源を定期チェックするだけで、不動産市場のプロより早く「次の集積エリア」を把握できます。
OCCTO(occto.or.jp)が公開する「広域系統整備計画」は、数年先の送電線増強プロジェクトを路線・容量・スケジュール付きで掲載しています。専門的ですが、「どのエリアで大規模な送電整備が起きるか」を把握するには最良の一次情報です。
一部の電力会社は「どの地域で大口の電力供給が可能か」を示したマップを公開しています。このマップが「白いエリア(供給余力がある)」はデータセンター・工場が進出しやすい地域です。経産省やOCCTOのサイトからリンクを辿ることができます。
政府は2026年、「データセンター集積型」「脱炭素電源活用型」などのGX(グリーントランスフォーメーション)戦略地域の指定を進めています。このリストに載ったエリアには電力インフラ優先整備・税制優遇・補助金が集中する可能性が高く、不動産投資の先行サインになります。
大規模な変電所・送電線の建設は必ず環境アセスメントが必要です。環境省の「環境影響評価情報支援ネットワーク(env.go.jp)」を月1回確認すると、大型電力インフラの建設計画を着工1〜2年前に把握できます。半導体工場の先読みと同様に有効なアプローチです。
実際に「送電線関連エリア」で不動産を検討する際の実務ポイントを整理します。
データセンター誘致が見込まれるエリアで狙うのは、用途地域が「工業系」または「準工業地域」の土地です。住宅地と比べて地価水準が低く、大口電力需要家(DC・工場・物流)の進出で値上がりしやすい特性があります。固定資産税・都市計画税の負担はありますが、駐車場として暫定活用しながら値上がりを待つ戦略が有効です。
変電所の増設・新設情報が出た段階で、その周辺の準工業系土地を調査します。変電所は周辺に高圧電力の引き込み線が整備されるため、将来的に電気を大量に使う施設の立地に有利な条件が整います。「変電所の建設予定地がある」だけで、その周辺の土地の活用可能性は大きく変わります。
送電線増強エリアの工業地を取得した場合、最終的な出口は「データセンター事業者・物流REITへの売却」が最も高値になりやすいです。JLL・シービーアールイー・クッシュマン&ウェイクフィールドなどの商業不動産仲介会社がこのカテゴリを扱っており、個人投資家でも問い合わせは可能です。
送電網の近くで太陽光の用地を探す場合は、農地転用やソーラーシェアリングの論点が加わります。その整理は農地転用×ソーラーシェアリング×ペロブスカイト|AIで「自然共生型」太陽光用地を先読みする2026年戦略にあります。
「電力インフラ→土地価値」の関係をシンプルな行動指針に落とし込むと以下になります。
STEP①:OCCTOの広域系統整備計画を年2回チェック
春(計画改定)と秋(事業者決定)のタイミングで公開情報を確認。「新設・増強が計画された変電所・送電線」のエリアを地図上でマーク。
STEP②:電力会社のウェルカムゾーンマップで「電源余力エリア」を特定
大口電力が引き込みやすい地域は、データセンター・工場の「次の集積地」になりやすい。工業系用途地域の相場と比較して割安な物件を探す。
STEP③:環境アセスメントで「1〜2年先の大型案件」を把握
変電所・送電線の大規模工事は着工前に必ずアセスを経る。ここで把握した案件の周辺エリアで工業用地・準工業地域を先行調査する。
印西市の+21%という地価上昇は、「電力×データ×土地」の3つが重なった結果です。この方程式は千葉だけに適用されるものではありません。秋田沿岸の洋上風力集積エリア、北海道石狩の再エネDCゾーン、九州北部のGX地域——次のフェーズはすでに計画書の中に書かれています。
AI×電源×不動産シリーズ:
AI実務家コンサルタント
大智(Daichi)